当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
新型CX-5の見積もりで「月々2万円台から乗れますよ」と言われた。『安く見えるけど、残クレって損なんじゃないの?』と不安になった方も多いはずです。
結論から言うと、マツダ CX-5の残クレは「月々が安い代わりに、最後に大きな金額が残る払い方」です。損か得かは、数年後に車を返すのか、買い取るのかで変わります。
この記事を読めば、現金・通常ローン・残クレの総支払額の違いと、自分にどれが合うかが分かります。
CX-5の残クレはどんな仕組み?
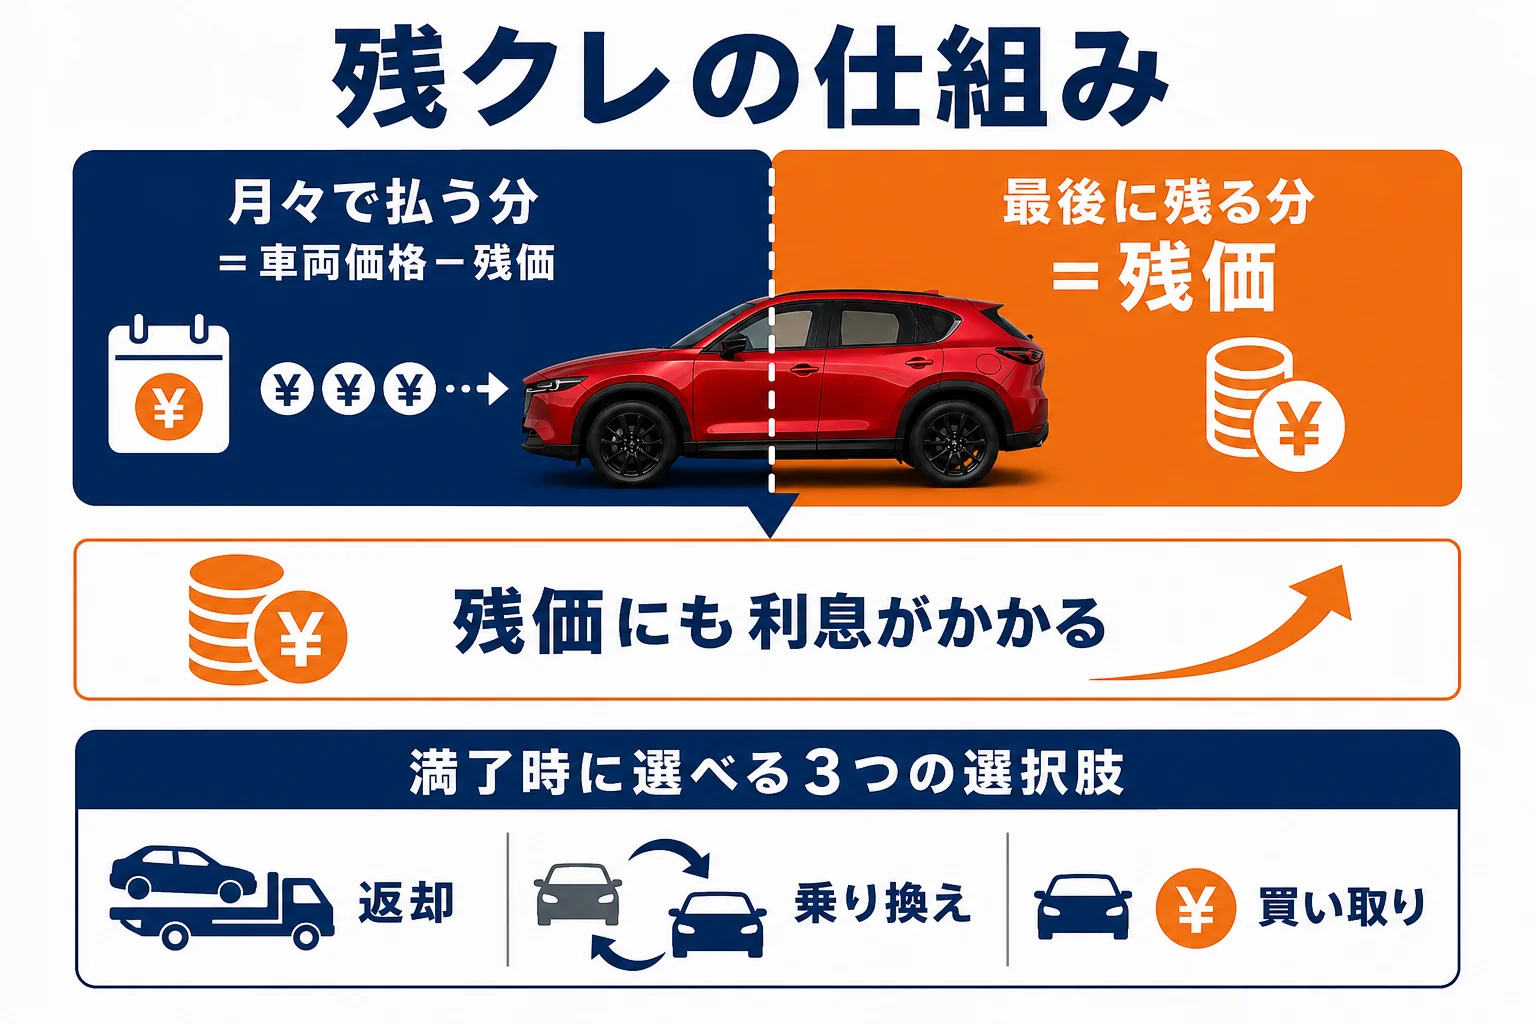
残クレは、車両価格のうち数年後の下取り予想額(残価)を最後に回し、残りを月々で払う方法です。月々は通常ローンより安くなりますが、残価にも利息がかかる点を知っておきましょう。
残クレは「残価設定型クレジット」の略です。マツダの販売店でも扱っていて、公式サイトにも月々の支払い例が載っています。
例えば、新型CX-5の公式サイトでは、S 20,900円〜、G 24,900円〜、L 34,900円〜という月々の例が出ています(2026年5月現在。頭金・ボーナス払い・回数などの条件は公式で確かめてください)。
通常ローンとの違い
通常ローンは、車両価格をまるごと月々で返していきます。残クレは、最後の残価を除いた分だけを月々で返します。
| 払い方 | 月々に含まれるもの | 最後に残るもの |
|---|---|---|
| 現金 | なし(一括で払う) | なし |
| 通常ローン | 車両価格の全額+利息 | なし |
| 残クレ | 車両価格から残価を引いた分+利息(残価分の利息も含む) | 残価(返却・乗り換え・買い取りから選ぶ) |
『月々が安いなら、そのぶん得なのでは?』と思いますよね。ただ、残価は払わなくてよくなるわけではなく、最後に回っているだけなんです。
総支払額で比べるといくら違う?
ここが一番大事なところです。同じ新型CX-5 S(2WD・3,300,000円)を、払い方を変えて計算してみました。
- 車両価格は新型CX-5 S 2WDの3,300,000円(2026年5月現在のメーカー希望小売価格・消費税込)
- 頭金0円、ボーナス払いなし
- 金利はどの払い方も年3.9%で計算
- 残価は36回で車両価格の55%、60回で40%と仮に置いた
- 諸費用・オプションは含めていない
実際の金利や残価率は、時期・販売店・キャンペーンで変わります。ここでは「仕組みの違いで総額がどう変わるか」を見るための例として見てください。
| 払い方(S 2WD) | 月々 | 最後の残価 | 車を買い取った場合の総額 | 利息分 |
|---|---|---|---|---|
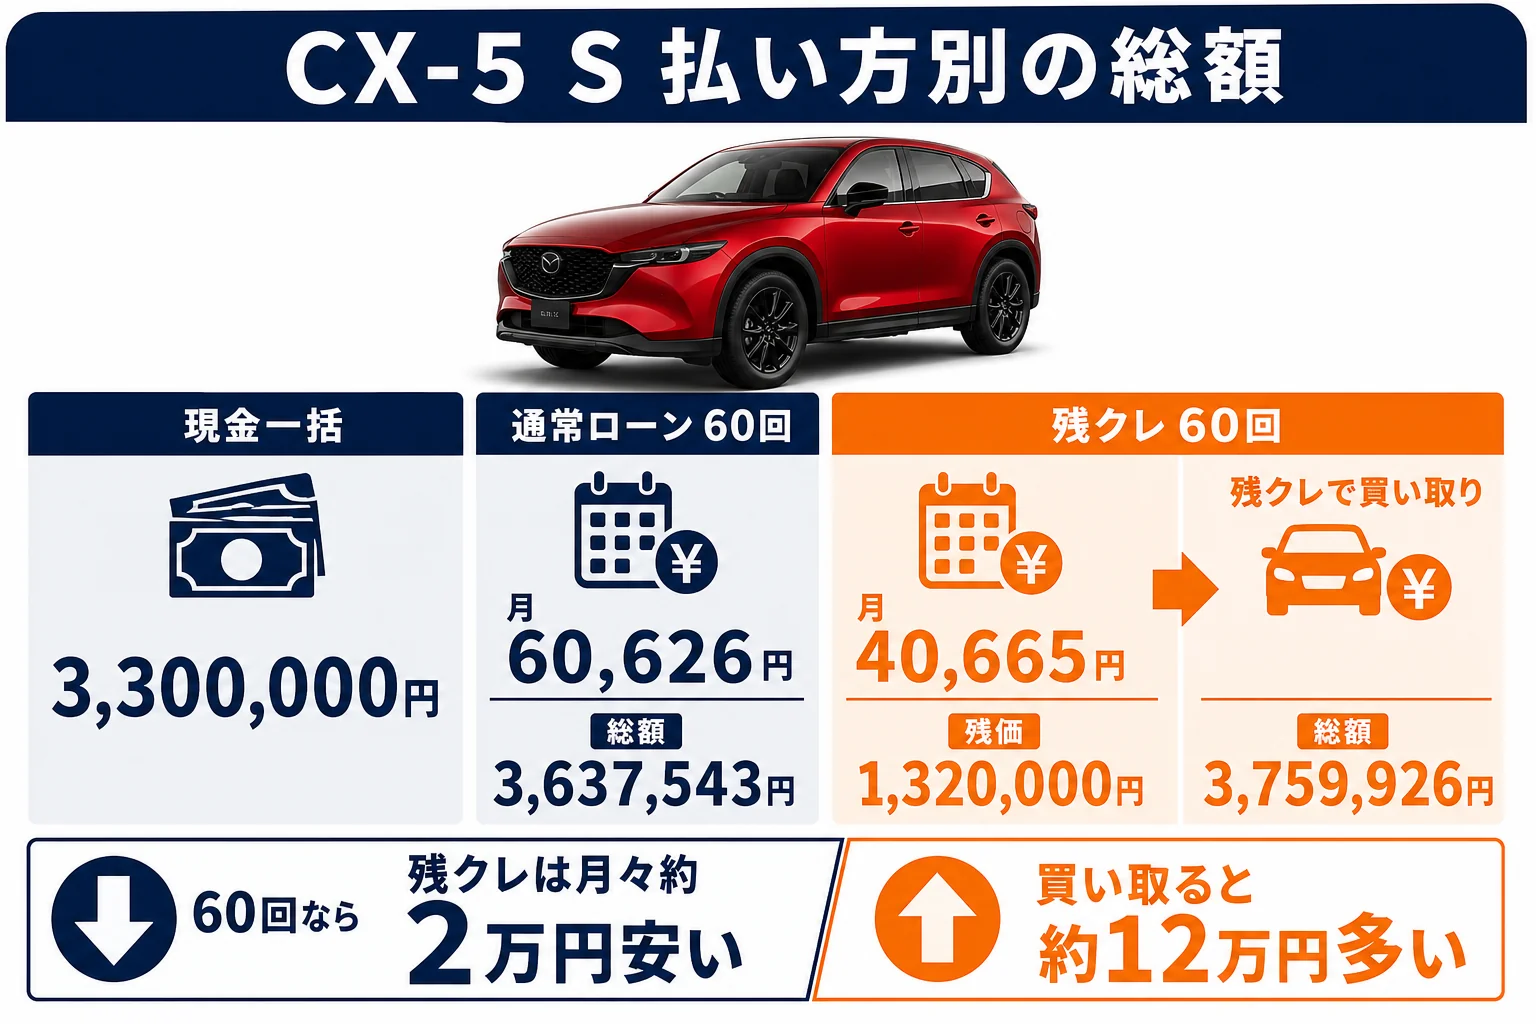
| 現金一括 | なし | なし | 3,300,000円 | 0円 |
| 通常ローン 60回 | 60,626円 | なし | 3,637,543円 | 337,543円 |
| 残クレ 36回(残価55%) | 49,676円 | 1,815,000円 | 3,603,330円 | 303,330円 |
| 残クレ 60回(残価40%) | 40,665円 | 1,320,000円 | 3,759,926円 | 459,926円 |
同じ60回で比べると、残クレは月々が約2万円安くなります。その代わり、最後まで乗って買い取ると、通常ローンより総額が12万円ほど多くなる計算です。
理由は、残クレでは最後まで残る1,320,000円にも、60か月ずっと利息がかかるからです。月々が安いぶん、元金の減りが遅いんですね。
返却するなら、払うのは月々の合計だけ
一方で、60回の最後に車を返すなら、払うのは月々の合計の2,439,926円(40,665円×60回)です。5年間CX-5に乗るためのお金と考えると、見え方が変わりますよね。
ただし、返す時の車の状態や走行距離によっては、追加で精算が必要になることがあります。ここは後で詳しく見ていきます。
新型CX-5のグレード別に見ると?
G・Lでも同じ条件(年3.9%・60回・残価40%・頭金0円)で計算してみました。
| グレード(2WD) | 車両価格 | 残クレ 月々 | 残価 | 通常ローン 月々 | 買い取り時の差 |
|---|---|---|---|---|---|
| S | 3,300,000円 | 40,665円 | 1,320,000円 | 60,626円 | 約12.2万円 |
| G | 3,520,000円 | 43,376円 | 1,408,000円 | 64,667円 | 約13.1万円 |
| L | 4,070,000円 | 50,154円 | 1,628,000円 | 74,772円 | 約15.1万円 |
「買い取り時の差」は、残クレで最後に残価を払って買い取った場合と、通常ローン60回の総額との差です。車両価格が高いほど、残価も大きくなるので差も広がります。
4WDにすると、どのグレードも車両価格が236,500円上がります。駆動方式で迷っている方は2WDと4WDの選び方も見てみてください。
頭金を入れた場合の月々は、CX-5のローン月々シミュレーションで頭金別に計算しています。
頭金を入れると残クレはどう変わる?
『頭金を入れたら、月々はどこまで下がるの?』と気になりますよね。同じS 2WD・60回・残価40%(1,320,000円)・年3.9%で計算してみました。
| 頭金 | 月々 | 月々の合計(60回) | 買い取った場合の総額(頭金込み) |
|---|---|---|---|
| 0円 | 40,665円 | 2,439,926円 | 3,759,926円 |
| 50万円 | 31,480円 | 1,888,783円 | 3,708,783円 |
| 100万円 | 22,294円 | 1,337,640円 | 3,657,640円 |
頭金を50万円入れるごとに、月々は約9,200円下がります。公式サイトの月々20,900円〜という例も、頭金やボーナス払いを組み合わせた条件で出ている数字なんです。
つまり、月々の金額だけを見て「安い」と判断するのは早いということ。頭金・回数・残価・ボーナス払いの4つをそろえて、初めて比べられます。
例えば、見積もりで比べる時はこんなふうに聞いてみてください。
「頭金0円、60回、ボーナス払いなしだと月々いくらですか?」
条件を自分から指定すると、ほかの販売店の見積もりとも横に並べやすくなります。
- 頭金の額
- 支払い回数
- 残価の額(車両価格の何%か)
- ボーナス払いの有無と金額
最後の残価はどうする?3つの選び方
残クレの期間が終わると、残価の扱いを選びます。選び方は大きく3つです。
- 車を返す(残価は払わない。状態によって精算がある)
- 新しい車に乗り換える(今の車を引き取ってもらい、残価と相殺する)
- 残価を払って買い取る(一括、または再ローン)
返す時に気をつけたいこと
残クレには、月々の走行距離の上限や、車の状態の基準が決められていることが多いです。上限を超えたり、大きな傷があったりすると、返す時に追加で払うことがあります。
『毎週末キャンプに行くつもりなんだけど…』という方は、契約前に走行距離の上限を聞いておきましょう。
カスタムパーツを付けたまま返そうとして、元に戻す費用や減額が発生するケース。残クレ中に外装を大きく変えるなら、返却時の扱いを先に確かめておくのがおすすめです。
買い取るなら、通常ローンと比べてから
最後に買い取るつもりなら、最初から通常ローンにしたほうが総額は少なくなりやすいです。上の表のとおり、残価にも利息がかかるからですね。
ただ、残価を一括で払える見込みがあり、途中で手放す可能性もあるなら、残クレの柔軟さに価値を感じる方もいます。
残クレが向いている人・向いていない人
ここまでの話を、どんな人に合うかでまとめてみます。
- 3〜5年ごとに新しい車に乗り換えたい
- 月々の支払いを抑えて、上のグレードに乗りたい
- 走行距離が多くなく、車をきれいに使える
- 最後に返すか買うかを、後で決めたい
- 1台を長く乗りつぶしたい
- 年間の走行距離が多い
- カスタムやドレスアップを楽しみたい
- 総支払額をできるだけ少なくしたい
例えばこんな会話をイメージしてみてください。
「月々4万円ならLにも手が届きそうだね」<br>「でも、5年後に買い取るなら、通常ローンのほうが安くなるんだよね」
月々の安さだけで決めず、5年後にどうしたいかを先に考えておくと、後悔しにくくなります。
リースやサブスクとも比べたい方へ
税金や車検まで月額に含めたいなら、リースやサブスクという選び方もあります。残クレとの違いはCX-5をリース・サブスクで乗る場合の費用で詳しく見ています。
残クレを組む前に確かめておくこと
最後に、契約の前に販売店で聞いておきたいことをまとめます。
- 金利(実質年率)は何%か
- 残価は車両価格の何%で、いくらか
- 走行距離の上限と、超えた時の精算方法
- 返却時の状態の基準と、追加精算の目安
- 途中で売る・乗り換える時の手続き
- 満了時に買い取る場合、再ローンの金利はいくらか
ここで大事なのは、同じ条件で通常ローンの見積もりも並べてもらうことです。月々と総額を横に並べると、どちらが自分に合うかがはっきりしますよ。
もう1つ見ておきたいのが、残価が「保証」されているかどうかです。満了時に車の価値が残価を下回っても、返却なら差額を求められない契約が多いと言われますが、条件は契約ごとに違います。
ここは「残価は保証されますか? どんな時に精算がありますか?」と、言葉にして聞いてみてください。
値引きが入ると借りる金額そのものが減るので、月々も総額も下がります。値引きの進め方はCX-5の値引き相場と交渉の順番で詳しく書いています。
見積もりは複数で比べる
金利や残価の設定、付属品の値引きは、販売店によって違うことがあります。1店舗の見積もりだけで決めず、同じグレード・同じ条件で比べてみてください。
新車の見積もりをまとめて取れるサービスを使うと、店舗を回る手間が減ります。月々と総額の両方を見比べる材料にしてみましょう。
CX-5買いたいドットコム
CX-5の値段、先に相場を見ておく
今の車の買取相場と、CX-5の値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
CX-5の残クレは結局損なのですか?
最後に買い取る場合は、残価にも利息がかかるため、通常ローンより総額が多くなりやすいです。数年で返す・乗り換えるつもりなら、月々を抑えられる分のメリットがあります。
公式サイトの月々20,900円〜はどういう条件ですか?
公式サイトに載っている残価設定型クレジットの支払い例です。頭金やボーナス払い、回数などの条件が決められているので、公式サイトのシミュレーションや販売店で確かめてみてください。
残クレの途中で車を売ることはできますか?
多くの場合、残りの支払いを精算すれば売ることができます。売却額が残りの支払いに足りないと差額を払うことになるので、事前に手続きを聞いておきましょう。
残クレ中にカスタムしても大丈夫ですか?
返却時に元の状態へ戻す必要があったり、減額されたりすることがあります。大きく手を加える前に、契約内容を確かめておくのがおすすめです。
残クレと通常ローン、月々の差はどれくらいですか?
新型CX-5 S 2WDを年3.9%・60回・頭金0円で計算した例では、残クレ(残価40%)が40,665円、通常ローンが60,626円でした。実際の金利や残価率で変わります。
まとめ
- 残クレは残価を最後に回し、月々を安くする払い方
- 残価にも利息がかかるので、最後に買い取ると総額は通常ローンより多くなりやすい
- S 2WDの計算例では、60回で月々約2万円安く、買い取り時は約12万円多い
- 返却時は走行距離の上限や状態による精算に注意する
- 数年ごとに乗り換えたい人に向き、長く乗りたい人は通常ローンも比べる
コメント