当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
新型CX-5が気になっているけれど、ローンで買ったら月々いくらになるのか分からない。『頭金をいくら入れればいいの?』と悩んでいる方も多いはずです。
結論から言うと、マツダ CX-5 S 2WDを頭金0円・60回で組むと、年3.9%の計算で月々は約6万円です。頭金100万円を入れると、約4.2万円まで下がります。
この記事を読めば、グレード別・頭金別の月々と、利息がどれくらいかかるかが分かります。
CX-5のローンは月々いくらになる?
新型CX-5の車両価格は330万円〜(2026年5月現在)。通常ローンで頭金0円・60回なら、Sで月々約6.1万円、Gで約6.5万円、Lで約7.5万円が年3.9%での計算例です。
まずは元になる価格を押さえておきましょう。2026年5月現在のメーカー希望小売価格(消費税込)です。
| 新型CX-5 | 2WD | 4WD |
|---|---|---|
| S | 3,300,000円 | 3,536,500円 |
| G | 3,520,000円 | 3,756,500円 |
| L | 4,070,000円 | 4,306,500円 |
ここに諸費用やオプションが加わると、借りる金額はもう少し大きくなります。乗り出しの総額はCX-5の乗り出し価格で見てみてください。
- 借りる金額は車両価格から頭金を引いた額(諸費用・オプションは含めない)
- 金利は年3.9%(元利均等・ボーナス払いなし)
- 金利は販売店・金融機関・時期で変わるので、あくまで計算例
頭金別・グレード別の月々シミュレーション
ここが一番知りたいところですよね。2WDの3グレードを、頭金3パターン×返済回数2パターンで計算しました。
60回(5年)で組んだ場合
| グレード(2WD) | 頭金0円 | 頭金50万円 | 頭金100万円 |
|---|---|---|---|
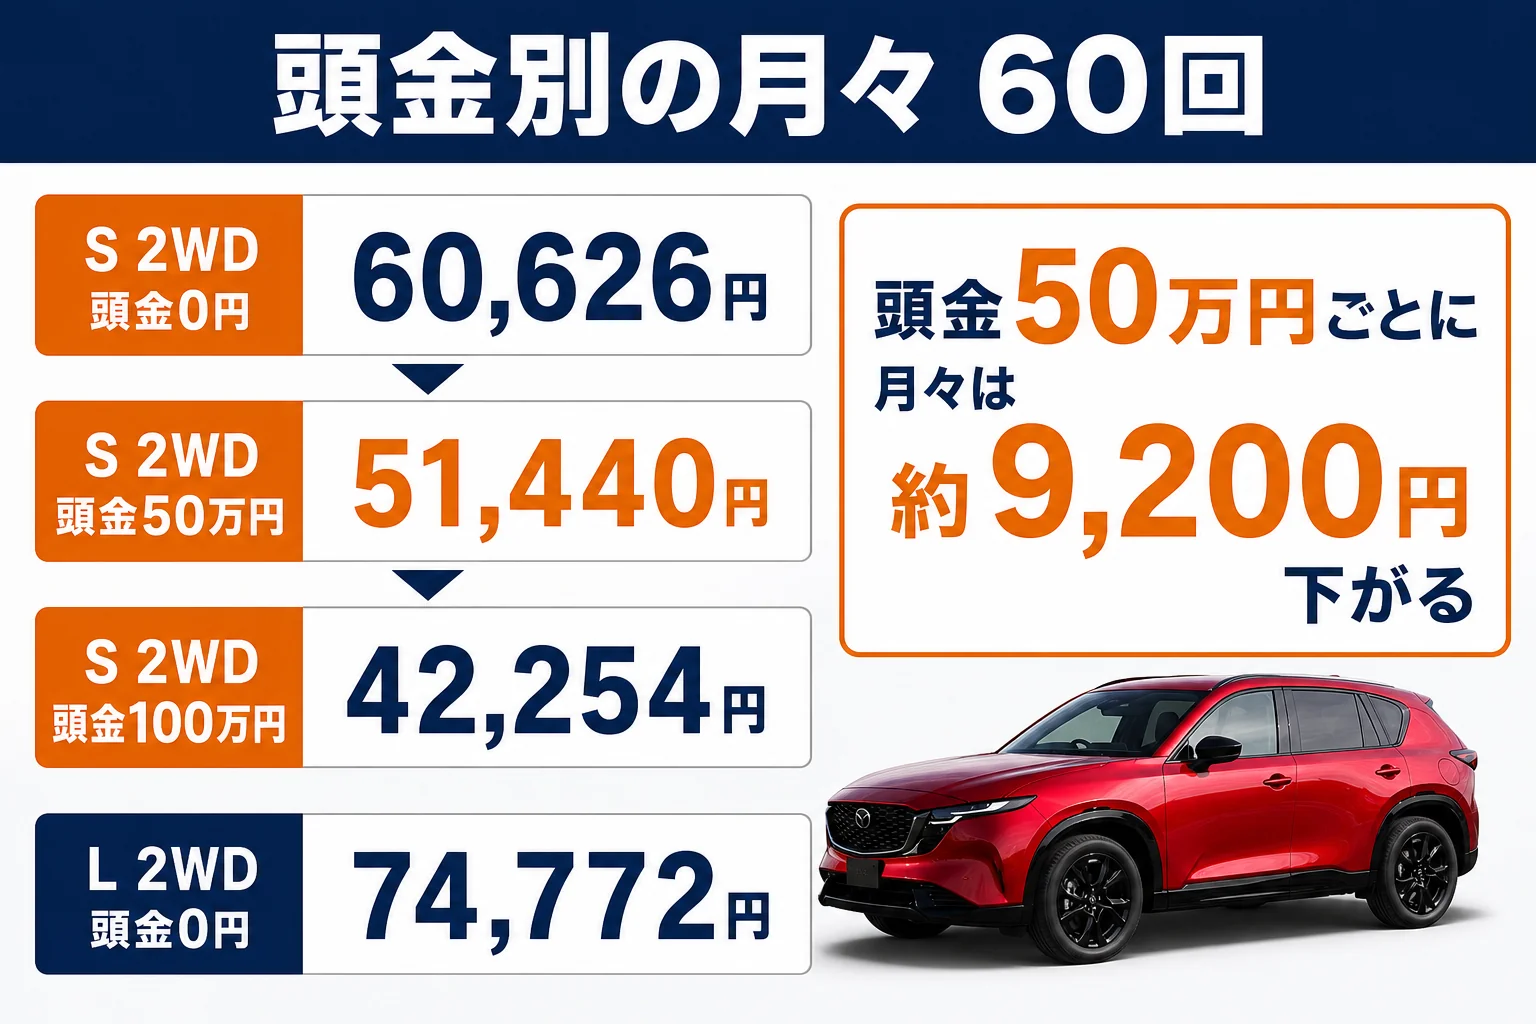
| S(3,300,000円) | 60,626円 | 51,440円 | 42,254円 |
| G(3,520,000円) | 64,667円 | 55,482円 | 46,296円 |
| L(4,070,000円) | 74,772円 | 65,586円 | 56,400円 |
頭金を50万円入れるごとに、月々は約9,200円下がる計算です。60回なら、頭金100万円で月々が2万円近く軽くなりますね。
84回(7年)で組んだ場合
| グレード(2WD) | 頭金0円 | 頭金50万円 | 頭金100万円 |
|---|---|---|---|
| S(3,300,000円) | 44,955円 | 38,144円 | 31,332円 |
| G(3,520,000円) | 47,952円 | 41,141円 | 34,330円 |
| L(4,070,000円) | 55,445円 | 48,633円 | 41,822円 |
84回にすると、月々は60回より1.5万〜2万円ほど下がります。『それなら84回のほうがいいかも』と思いますよね。ただ、その分だけ利息は増えます。
4WDにする場合は、どのグレードも車両価格が236,500円上がります。月々にすると、60回で4千円ほど増える計算です。
4WDで組んだ場合
雪の多い地域の方は、4WDの数字も見ておきたいですよね。頭金0円・年3.9%で計算しました。
| グレード(4WD) | 車両価格 | 60回の月々 | 84回の月々 | 60回の利息 |
|---|---|---|---|---|
| S | 3,536,500円 | 64,971円 | 48,177円 | 361,734円 |
| G | 3,756,500円 | 69,012円 | 51,174円 | 384,236円 |
| L | 4,306,500円 | 79,117円 | 58,667円 | 440,494円 |
2WDと4WDのどちらにするかは、燃費の差(WLTC 2WD 15.2km/L・4WD 14.2km/L)も関わってきます。迷っている方は2WDと4WDの選び方も見てみてください。
利息はどれくらいかかる?
月々の金額だけ見ていると、利息の総額を見落としがちです。同じ条件で、利息の合計を出してみました。
| S 2WD(3,300,000円) | 60回の利息 | 84回の利息 |
|---|---|---|
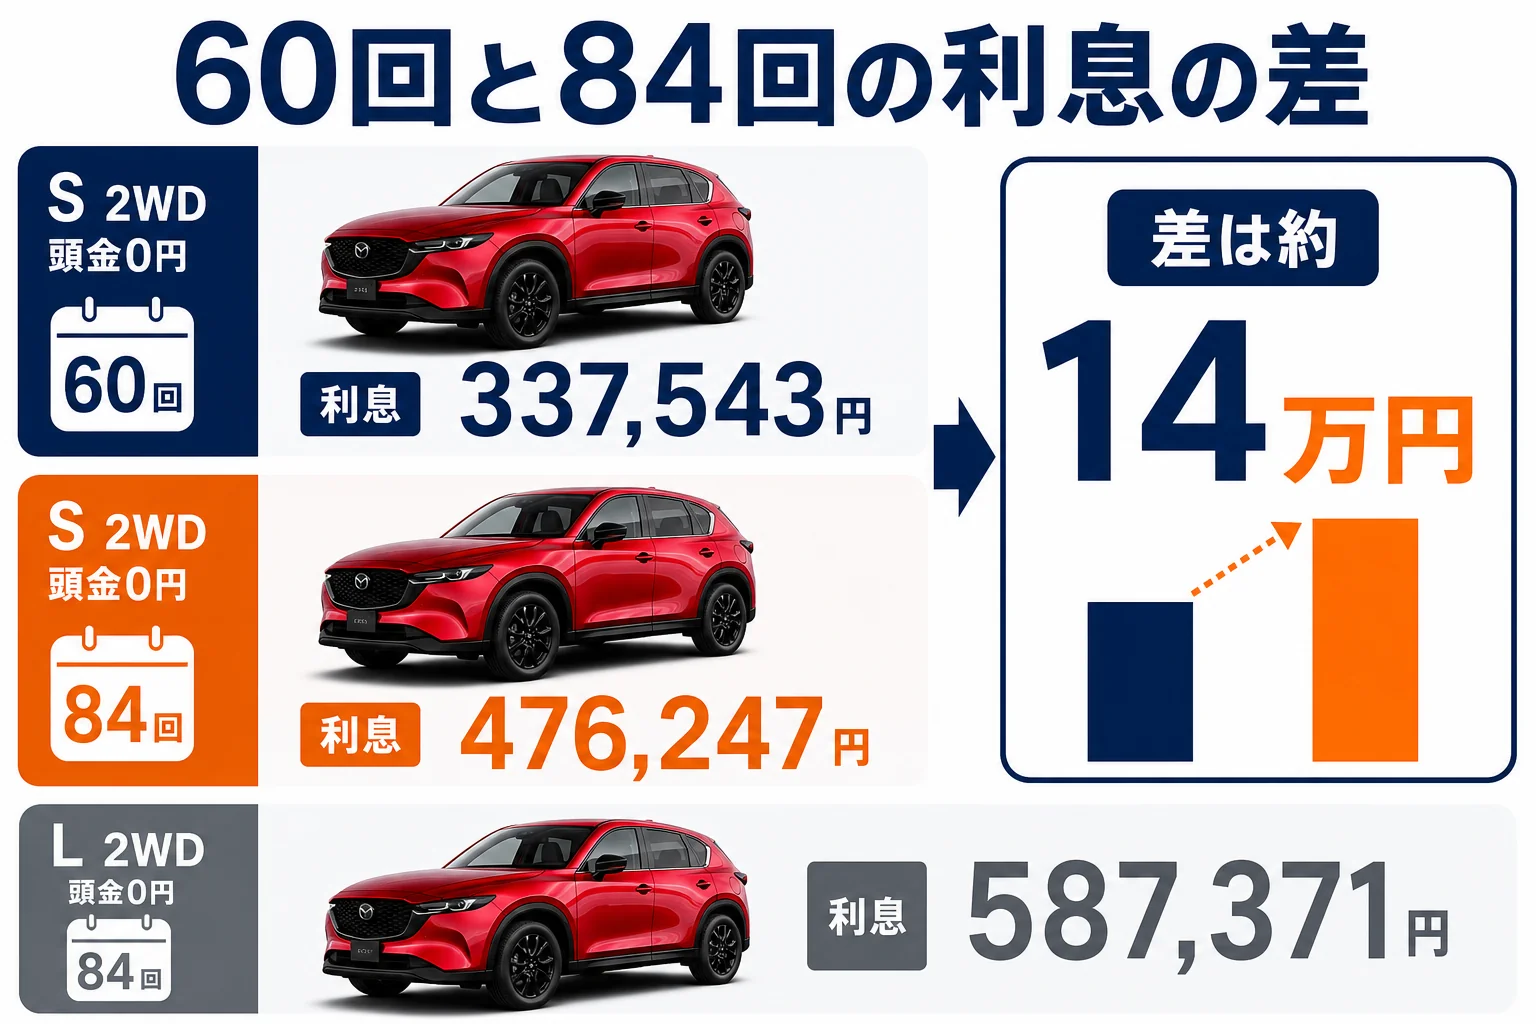
| 頭金0円 | 337,543円 | 476,247円 |
| 頭金50万円 | 286,400円 | 404,088円 |
| 頭金100万円 | 235,257円 | 331,929円 |
頭金0円で84回にすると、利息は47万円を超えます。60回より約14万円多い計算です。
| L 2WD(4,070,000円) | 60回の利息 | 84回の利息 |
|---|---|---|
| 頭金0円 | 416,303円 | 587,371円 |
| 頭金100万円 | 314,017円 | 443,054円 |
借りる金額が大きいほど、利息の差も広がります。Lを選ぶなら、頭金を入れるか回数を短くするだけで、利息を10万円単位で減らせることも。
月々の金額だけで回数を延ばし、気づいたら利息が数十万円になっていたケース。月々と一緒に「支払総額」も見積書で確かめておきましょう。
頭金はいくら入れればいい?
『頭金って、やっぱり入れたほうがいいの?』と迷う方も多いですよね。結論から言うと、入れられる範囲で入れたほうが、利息は確実に減ります。
ただ、手元の貯金を全部頭金にすると、急な出費に対応できなくなります。車検やタイヤ交換、税金など、車には定期的な出費があるからです。
- 生活費の数か月分は手元に残せるか
- 毎年5月の自動車税(新型は年43,500円)を払えるか
- 任意保険料を払えるか
- 車検やタイヤ交換の費用を積み立てられるか
- 今の車の下取り・売却額を頭金に回せるか
今の車を手放すなら、その売却額を頭金に回す方法もあります。下取りの進め方はCX-5の下取り額の目安と交渉の順番で書いています。
維持費の全体像はCX-5の維持費で年間の内訳を出しています。月々のローンと合わせて考えてみてください。
ローン以外にかかる月の負担も足しておく
ローンの月々だけで予算を決めると、後から苦しくなることがあります。例えば自動車税は年43,500円なので、月にならすと3,625円です。
| 月の負担に足しておきたいもの | 考え方 |
|---|---|
| 自動車税 | 年43,500円(新型・2.488L)を12で割ると月3,625円 |
| ガソリン代 | レギュラー。WLTC 2WD 15.2km/L・4WD 14.2km/Lを目安に走行距離で計算 |
| 任意保険 | 年齢・等級・補償内容で大きく変わる |
| 駐車場代 | 地域で大きく変わる |
| 車検・タイヤの積み立て | S 17インチ、G・L 19インチでタイヤ代が変わる |
例えば、年間1万kmを2WDでカタログ燃費どおりに走ると、ガソリンは約658L使う計算です。実際の燃費はカタログ値より下がることが多いので、少し多めに見ておくと安心ですよ。
『月6万円なら払えそう』と思っても、ここに税金や保険、ガソリン代が加わります。ローンの月々に、これらを足した金額で無理がないかを考えておきましょう。
通常ローンと残クレ、どちらにする?
マツダの販売店では、通常ローンのほかに残価設定型クレジット(残クレ)も選べます。公式サイトにも、残クレでの月々の支払い例が載っていますね。
| 払い方 | 月々(S 2WD・60回・頭金0円) | 5年後 |
|---|---|---|
| 通常ローン | 60,626円 | 車は自分のもの。支払いは終わり |
| 残クレ(残価40%と仮定) | 40,665円 | 残価1,320,000円を返却・乗り換え・買い取りで精算 |
どちらも年3.9%での計算例です。残クレは月々が約2万円安くなりますが、最後に残価が残ります。
最後まで乗って買い取るなら、総額は通常ローンのほうが少なくなりやすいです。残クレの損得はCX-5の残クレは損か得かで、総支払額を並べて詳しく比べています。
- 1台を長く乗りたい
- 走行距離が多い
- カスタムを楽しみたい
- 3〜5年で乗り換えたい
- 月々をとにかく抑えたい
- 残価の精算を後で考えたい
税金や車検まで含めて月額にしたい方は、リースという選び方もあります。違いはCX-5をリース・サブスクで乗る場合の費用で見てみてください。
ローンを組む前の手順
最後に、ローンを組むまでの流れをまとめておきます。順番を守ると、借りる金額そのものを小さくできますよ。
- グレード・駆動方式・オプションを決める
- 値引きを決めて、車両の総額を確定させる
- 今の車の下取り額と買取額を比べる
- 頭金の額と返済回数を決める
- 販売店のローンと銀行などのローンの金利を比べる
- 月々と支払総額を見積書で確かめて契約する
値引きが決まると月々も下がる
値引きが入ると、借りる金額そのものが減ります。月々も利息も下がるので、ローンを組む時ほど値引きは大切なんです。
値引きの進め方はCX-5の値引き相場と交渉の順番で詳しく書いています。
金利は1つだけで決めない
販売店のローンと、銀行などのマイカーローンでは、金利が違うことがあります。審査の通りやすさや手続きの手軽さも違います。
例えばこんな聞き方をしてみてください。
「このローンの金利は何%ですか?」<br>「銀行のローンも検討しているので、支払総額で比べたいんです」
金利が少し違うだけでも、5年・7年となると支払総額の差は大きくなります。
ただ、金利だけで選ぶと、審査や手続きに時間がかかって納車に間に合わないことも。新型CX-5は受注が多く納期が読みにくいので、契約の時期も一緒に販売店へ相談してみてください。
見積もりを並べて比べる
同じCX-5でも、値引きや付属品の扱い、ローンの条件は販売店によって違うことがあります。条件をそろえて複数の見積もりを並べると、月々と総額の差が見えやすくなりますよ。
新車の見積もりをまとめて取れるサービスを使うと、店舗を回る手間が減ります。比べる材料をそろえてから、ローンの条件を決めてみてください。
CX-5買いたいドットコム
CX-5の値段、先に相場を見ておく
今の車の買取相場と、CX-5の値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
CX-5のローンは月々いくらからですか?
新型CX-5 S 2WD(3,300,000円)を年3.9%・頭金0円で計算すると、60回で60,626円、84回で44,955円です。実際の金利や諸費用で変わります。
頭金なしでもCX-5のローンは組めますか?
組めることが多いです。ただ、頭金0円は借りる金額が大きくなるので、利息も増えます。計算例ではS 2WD・60回で利息は約34万円でした。
60回と84回、どちらがおすすめですか?
月々を抑えたいなら84回、利息を減らしたいなら60回が向いています。S 2WD・頭金0円の計算例では、84回の利息は60回より約14万円多くなります。
先代CX-5(KF型)をローンで買う場合は?
先代は公式サイトに20S i Selection 2WDの2,810,500円などの価格が掲載されていますが、受注・在庫は販売店しだいです。買えるかどうかを先に確かめてから、同じ考え方で計算してみてください。
まとめ
- 新型CX-5 S 2WDを年3.9%・頭金0円・60回で組むと月々60,626円の計算
- 頭金50万円ごとに、60回なら月々は約9,200円下がる
- 84回にすると月々は下がるが、利息はS 2WD・頭金0円で約14万円増える
- 残クレは月々が安い代わりに残価が残る。長く乗るなら通常ローンが有利になりやすい
- 値引きと下取りで借りる金額を減らしてから、回数と頭金を決める
コメント