当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
CX-5を買おうと思った時、車の値段の次に気になるのが保険料ですよね。今の車から乗り換えたら、いくら上がるのか見当がつかない方も多いはずです。
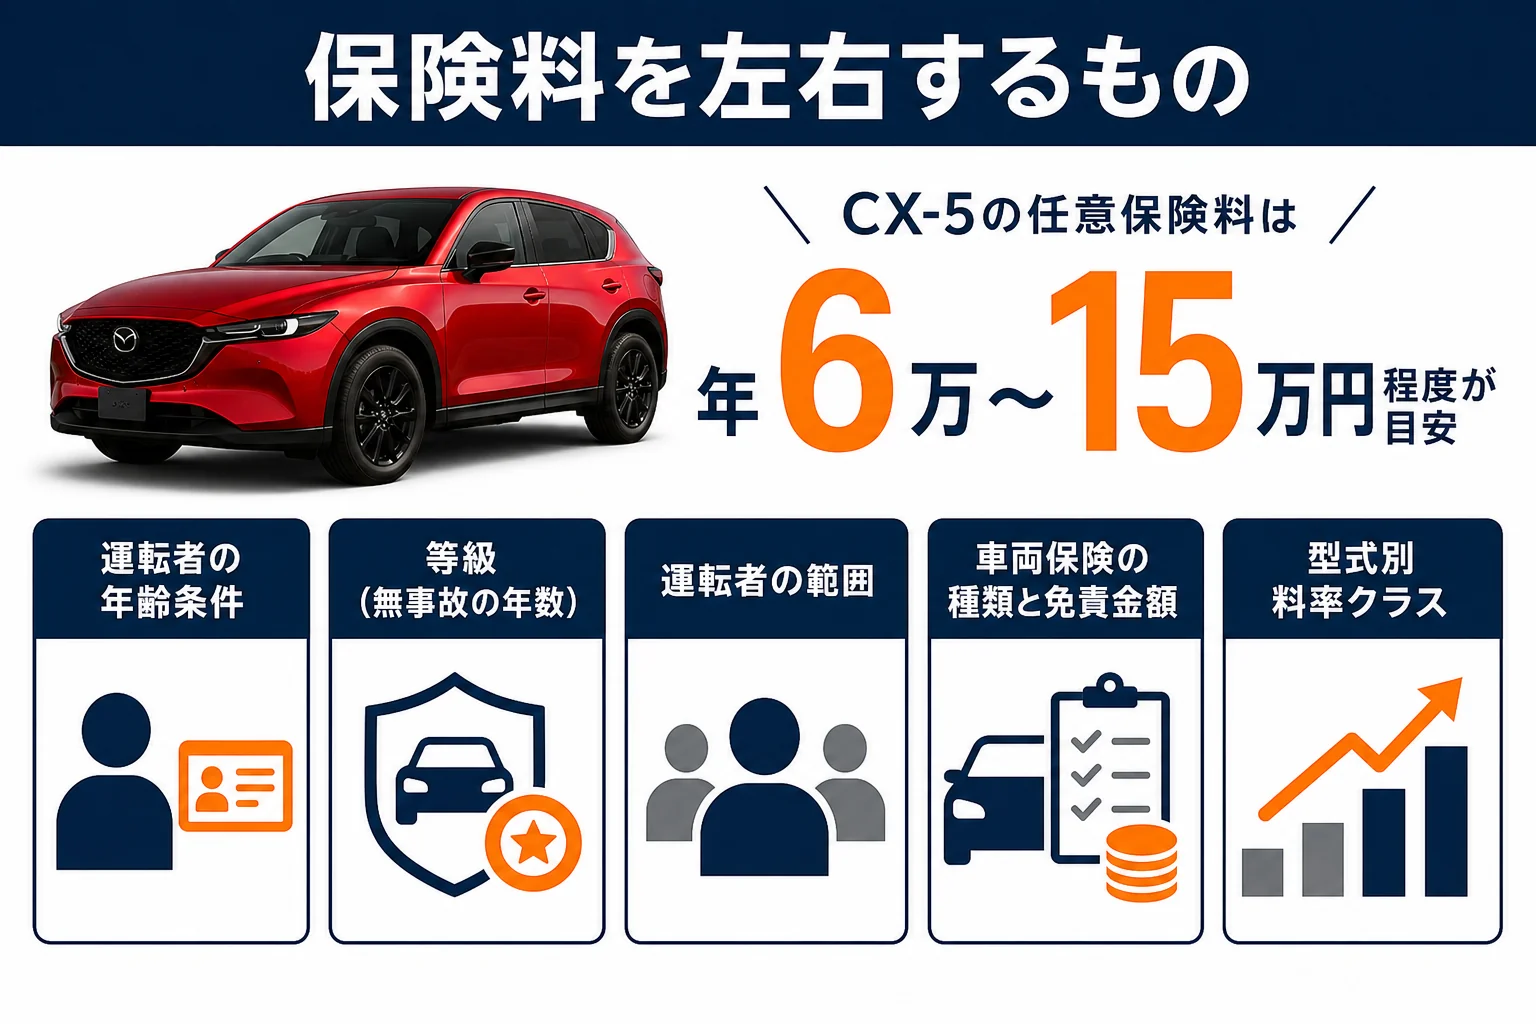
結論から言うと、CX-5の任意保険料は年6万〜15万円程度が目安で、条件によってはこの幅を外れます。差を生むのは車種よりも、運転する人の年齢と等級、車両保険を付けるかどうかです。
この記事を読めば、自分の場合はどのあたりになるかと、保険料を下げるためにできることが分かります。
CX-5の保険料は「人」と「補償」で決まる
任意保険の保険料は、車の種類だけで決まるわけではありません。大きく分けると、運転する人の条件と、どこまで補償を付けるかで変わります。
| 保険料を左右するもの | 保険料が下がる方向 | 保険料が上がる方向 |
|---|---|---|
| 運転者の年齢条件 | 35歳以上など年齢を限る | 年齢を問わない・若い運転者を含む |
| 等級 | 長く無事故で等級が高い | 初めての契約・事故で等級が下がった |
| 運転者の範囲 | 本人と配偶者だけ | 家族全員・誰でも |
| 車両保険 | 付けない・免責金額を高めにする | 一般型を免責なしで付ける |
| 使い方 | 日常・レジャー中心、走行距離が少ない | 通勤・業務で毎日使う、走行距離が多い |
| 車の型式 | 型式別料率クラスが低い | 型式別料率クラスが高い |
- CX-5の任意保険料は年6万〜15万円程度が目安
- 差を生むのは年齢・等級・車両保険の付け方
- 新型は新しい型式なので、料率クラスは保険会社の見積もりで確かめる
『CX-5って保険料が高い車なの?』と気になる方もいるかもしれません。同じクラスのミドルサイズSUVとして、特別に高い車というわけではありません。
それよりも、車両保険の付け方で年に数万円違ってくることのほうが多いんです。
年齢と等級で、どれくらい違う?
保険料の差がいちばん大きく出るのが、運転する人の年齢と等級です。具体的な金額は保険会社や補償内容で変わるので、ここでは傾向を見ておきましょう。
| 契約のイメージ | 保険料の傾向 |
|---|---|
| 20代前半・初めての契約(6等級) | 高くなりやすい。車両保険を付けると年15万円を超えることも |
| 30代・等級が中ほど | 年10万円前後に収まることが多い |
| 40代以上・長く無事故(高い等級) | 車両保険を付けても年6万〜10万円程度に収まることが多い |
(年齢・等級・補償内容・地域で大きく変わるため、傾向として示しています。実際の金額は見積もりで確かめてください)
例えばこんな場面です。親の車を借りて運転していた方が、初めて自分の名義でCX-5を買う。
この場合は等級が低いところから始まるので、保険料は高めに出やすいです。家族の等級を引き継げるかどうかで、大きく変わることもあります。
同居している家族の等級を引き継げる場合があります。親が乗り換えや車を手放すタイミングと重なるなら、保険会社に聞いてみてください。
車両保険は付けるべき?
『新車だから車両保険は付けたほうがいいの?』と迷う方は多いですよね。
車両保険は、自分の車の修理代を補償する保険です。新型CX-5は330万円〜447万1,500円(2026年5月現在のメーカー希望小売価格・消費税込)の車なので、事故で大きく壊れた時の修理代も大きくなります。
- ローンや残クレで買い、支払いが残っている
- 新車で買って、数年は修理して乗り続けたい
- 運転にまだ慣れていない
- 現金で買い、万一の修理代を自分で払える
- 年式が古く、車の価値が下がっている
- 保険料を少しでも抑えたい
ローンや残価設定型クレジット(残クレ)で買う方は、事故で車が使えなくなっても支払いは残ります。車両保険を付けるかは、支払い方法と一緒に考えるのがおすすめです。
残クレの仕組みと注意点はCX-5の残クレは損か得かで詳しく見られます。
「一般型」と「限定型」の違い
車両保険には、補償が広い「一般型」と、範囲をしぼった「限定型(エコノミー型)」があります。
一般型は、自分で電柱にぶつけた時や当て逃げも補償されることが多いです。限定型は補償の範囲が狭いぶん、保険料が下がります。
| 種類 | 補償の範囲の傾向 | 保険料 |
|---|---|---|
| 一般型 | 単独事故・当て逃げも含むことが多い | 高め |
| 限定型(エコノミー型) | 相手のいる事故や災害などに限られることが多い | 抑えめ |
(補償の範囲は保険会社によって違います。契約前に約款やパンフレットで確かめてください)
免責金額で保険料を調整する
免責金額とは、事故の時に自分で払う金額のことです。免責を0円から5万円や10万円にすると、保険料が下がります。
『小さな傷なら自分で直す』という方は、免責を設定するのも一つの手です。
新型CX-5で使えるかもしれない割引
新しい車には、保険料が下がる割引が付くことがあります。どれが使えるかは保険会社で違うので、見積もりの時に聞いてみてください。
- 新車割引(新車登録から一定期間の割引)
- 自動ブレーキが付いた車の割引(ASV割引)
- インターネット契約の割引
- 早めに契約した時の早期契約割引
- ゴールド免許の割引
新型CX-5は全車にスマート・ブレーキ・サポート(SBS)が付いています。自動ブレーキの割引が使えるかどうかは、型式や発売からの年数で決まるので、保険会社に型式「5AA-KMYSDP」を伝えて確かめるのが確実です。
安全装備の中身は新型CX-5の安全装備(i-ACTIVSENSE)で詳しく書いています。
保険料は、車の型式ごとの事故のデータをもとにした「型式別料率クラス」でも変わります。新型は発売から日が浅いので、クラスがどう決まるかは保険会社の見積もりで確かめてください。先代KFとは型式が違うため、同じ保険料になるとは限りません。
保険料を下げる手順
ここからは、保険料を下げるために実際にできることを順番に見ていきます。
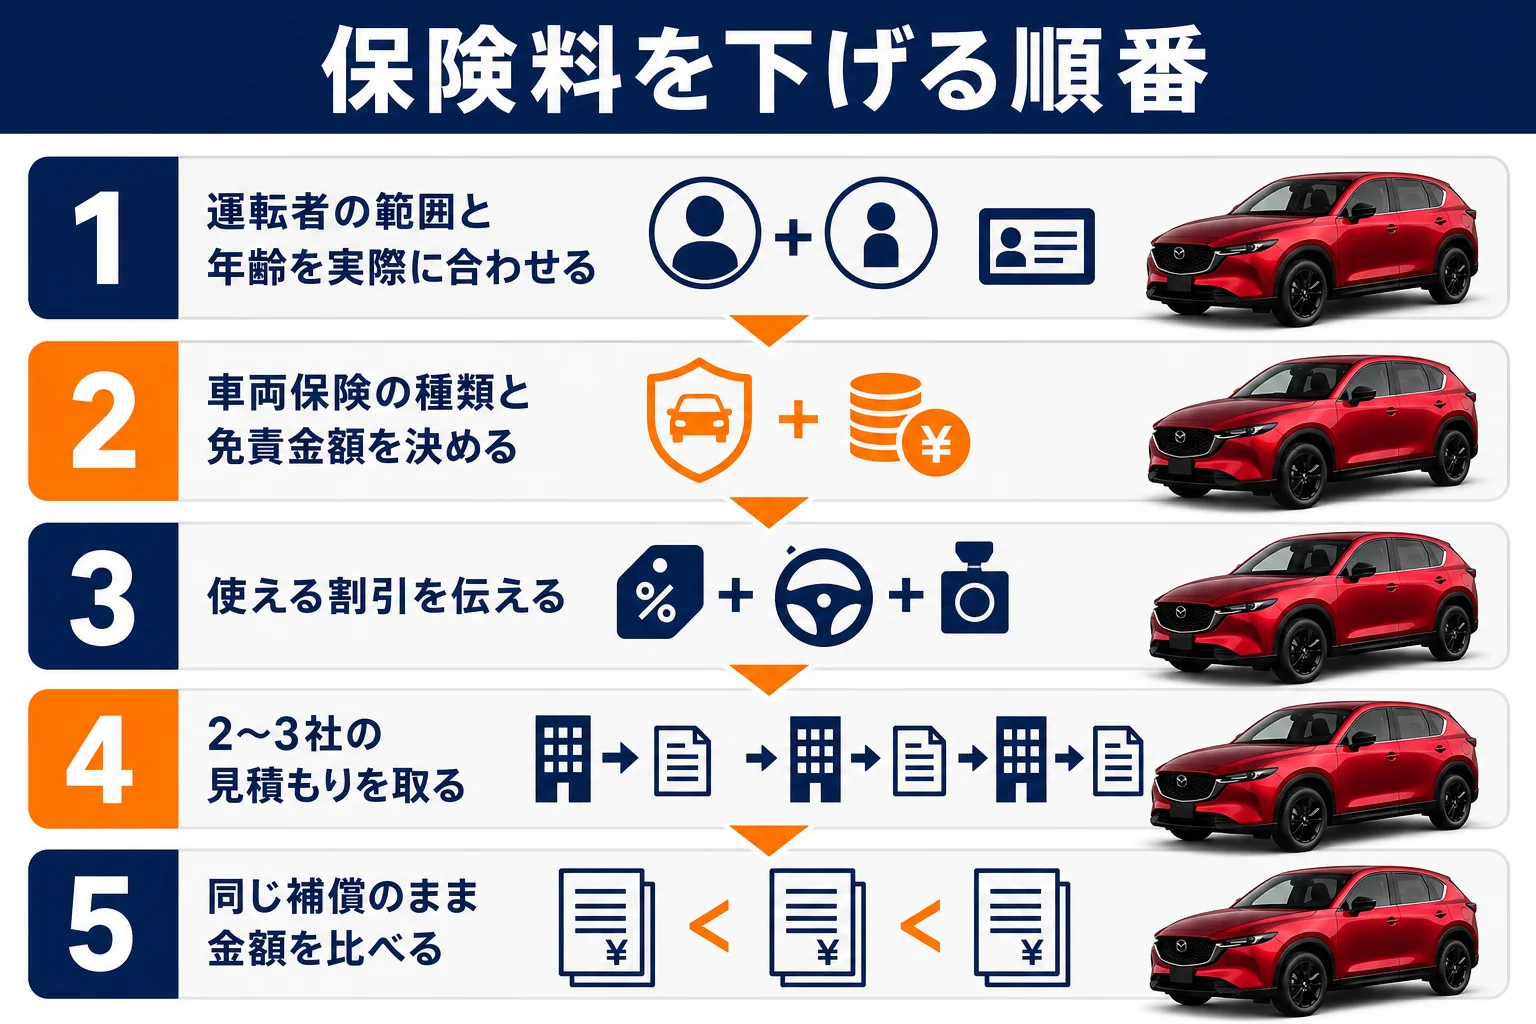
- 運転する人の範囲と年齢条件を、実際に乗る人に合わせる
- 車両保険の種類(一般型か限定型か)と免責金額を決める
- 使える割引をリストにして、見積もりの時に伝える
- 代理店型とインターネット型の両方で、2〜3社の見積もりを取る
- 同じ補償内容のまま、金額を横に並べて比べる
例えばこんな会話をイメージしてみてください。
「家族の誰が運転しますか?」
「私と妻だけです。子どもはまだ免許がありません」
これなら、運転者を本人と配偶者に限ることで保険料が下がることがあります。実際に乗る人に合わせるだけで、無駄が減るんです。
見積もりは同じ条件で比べる
保険会社を比べる時に大事なのは、補償の内容をそろえることです。片方は車両保険あり、もう片方はなし、では比べられませんよね。
『どこが一番安い?』だけで選ぶと、補償が足りなかったということも。ロードサービスや事故の時の対応も含めて見ておきましょう。
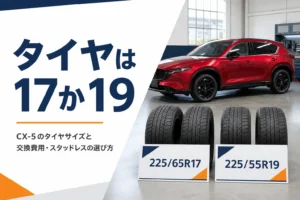
新型CX-5はスペアタイヤが無く、パンク修理キットが付いています。パンクの時にロードサービスを呼ぶことを考えると、レッカーの距離や現場での応急処置の範囲も見ておくと安心です。タイヤのことはCX-5のタイヤサイズと交換費用で書いています。
先代KFや中古のCX-5の場合
先代(2代目KF型)を中古で買う方は、新車割引やASV割引が使えないこともあります。その代わり、車の価値が下がっているので、車両保険の保険金額も下がります。
| 車 | 車両保険の考え方 |
|---|---|
| 新型(3代目) | 車両の価格が高いので、付けるかどうかをしっかり考えたい |
| 先代KFの高年式 | まだ価値があるので、付けることを考える人が多い |
| 先代KFの低年式・初代KE | 車の価値と保険料のバランスで、外す人もいる |
保険料だけでなく、中古は修理費もかかってきます。故障しやすい箇所はCX-5の故障しやすい箇所と修理費の目安で見られます。
乗り換えの時に忘れやすい手続き
今の車からCX-5に乗り換える時は、保険の「車両入替」の手続きが必要です。これを忘れると、新しい車で事故を起こした時に補償を受けられないことがあります。
『納車の日に手続きすればいい?』と思う方もいますよね。納車日が決まったら、その前に保険会社へ連絡しておくのが安心です。
- 新しい車の車名・型式(新型は5AA-KMYSDP)
- 車台番号(販売店の注文書や車検証で確かめる)
- 納車日(補償を始める日)
- 車両保険の金額をどうするか
例えばこんな会話をイメージしてみてください。
「来月の10日にCX-5が納車になります」
「では、その日から新しい車に補償が切り替わるよう手続きしますね」
等級は、車両入替をすればそのまま引き継げるのが一般的です。今の車を先に手放す時は、等級を残しておける「中断証明書」も聞いてみてください。
保険料を維持費の中で考える
任意保険は、維持費の中でガソリン代と並んで大きな項目です。年に6万円か15万円かで、月にならすと7,500円ほど違ってきます。
例えばこんな場面です。保険料を年3万円下げられたら、それだけでガソリン代の2〜3か月分くらいになることも。
毎年の更新の時に、補償が今の暮らしに合っているかを見直す習慣をつけておくと、無駄な出費が減りますよ。
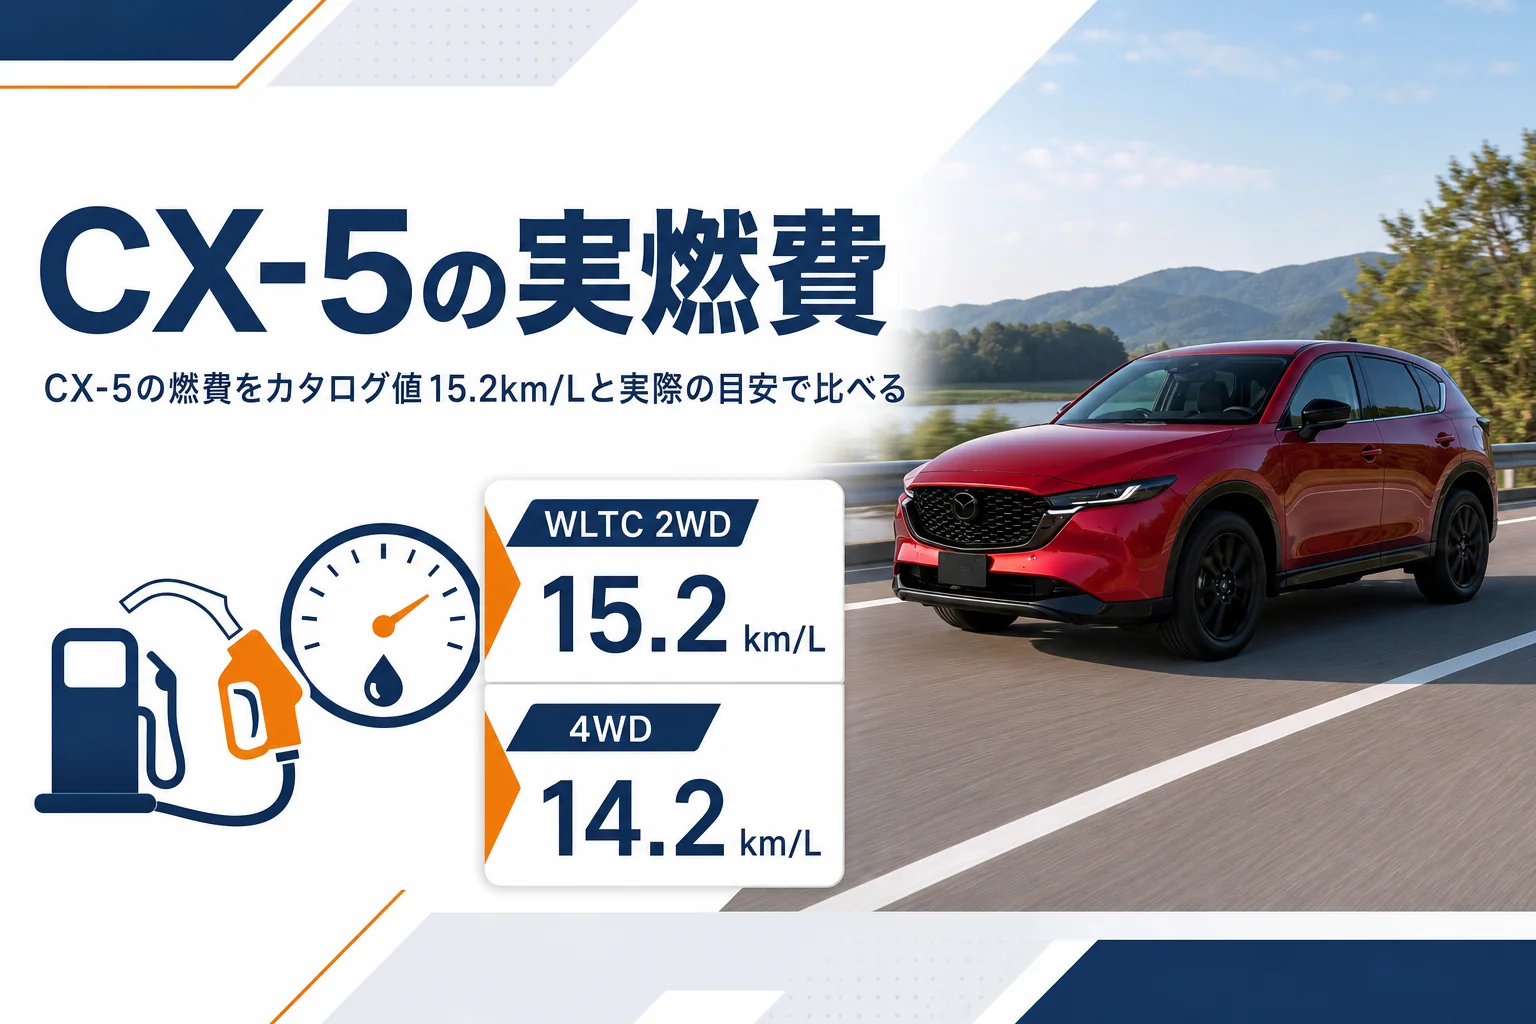
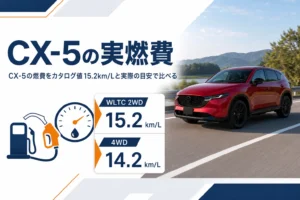
ガソリン代の目安はCX-5の実燃費はどれくらい?、年間の維持費の全体はCX-5の維持費は年間いくら?でまとめています。
車を買う時は、車両価格だけで予算を決めてしまいがちです。保険料も含めた総額で考えておくと、買った後に慌てずに済みますよ。
購入時の値引きと見積もりの取り方はCX-5の値引き相場と限界額で紹介しています。保険料の分を値引きで取り戻せると、気持ちも楽になりますね!
よくある質問
CX-5の任意保険料は年間いくらですか?
年6万〜15万円程度が目安です。年齢・等級・車両保険の付け方で大きく変わるので、実際の金額は見積もりで確かめてください。
CX-5は保険料が高い車ですか?
同じクラスのミドルサイズSUVとして、特別に高い車ではありません。保険料の差は車種より、運転者の条件と車両保険の付け方で出ることが多いです。
新型CX-5は自動ブレーキの割引が使えますか?
全車に自動ブレーキ(SBS)が付いていますが、割引が使えるかは保険会社の基準で決まります。型式5AA-KMYSDPを伝えて確かめてください。
車両保険は付けたほうがいいですか?
ローンや残クレで買う方、新車で長く乗りたい方は付けることを考える人が多いです。免責金額や限定型で保険料を調整する方法もあります。
乗り換えの時、保険の手続きはいつすればいいですか?
納車日が決まったら、その前に車両入替の連絡をしておくと安心です。型式・車台番号・納車日を伝えると手続きが進みます。
保険料を下げるいちばんの方法は?
運転者の範囲と年齢条件を実際に乗る人に合わせ、同じ補償内容で2〜3社の見積もりを比べることです。
まとめ
- CX-5の任意保険料は年6万〜15万円程度が目安
- 差を生むのは年齢・等級・運転者の範囲・車両保険の付け方
- ローンや残クレで買うなら、車両保険は支払い方法と一緒に考える
- 新車割引や自動ブレーキの割引は、型式を伝えて保険会社に確かめる
- 同じ補償内容のまま2〜3社の見積もりを並べて比べる
コメント